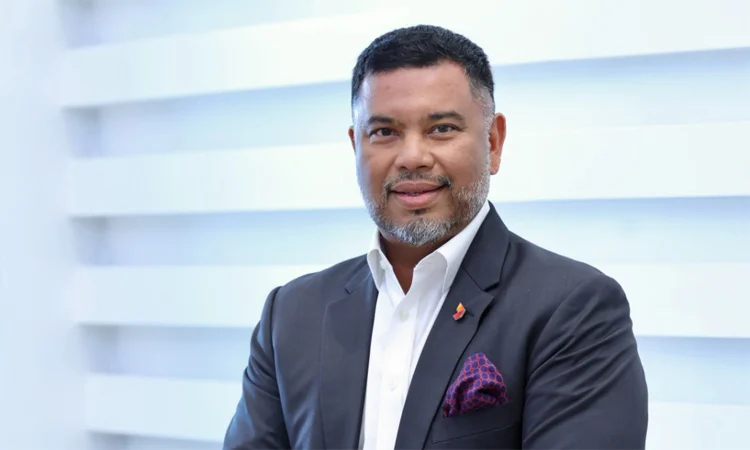
আজিয়াটা বারহাদ গ্রুপের প্রধান নির্বাহী কর্মকর্তা (সিইও) ও ব্যবস্থাপনা পরিচালক নিক রিজাল কামিল বলেছেন, বাংলাদেশে ডিজিটাল ব্যাংকিং ও ক্যাশলেস পেমেন্টের ক্ষেত্রে বিপুল সম্ভাবনা রয়েছে।
মালয়েশিয়ার টেলিকম ও প্রযুক্তি গ্রুপ আজিয়াটা বারহাদ মুঠোফোন সেবাদাতা প্রতিষ্ঠান রবি ও টাওয়ার কোম্পানি ইডটকোর মূল প্রতিষ্ঠান।
ইডটকো দক্ষিণ-পূর্ব ও দক্ষিণ এশিয়াজুড়ে প্রায় ৫৪ হাজার টাওয়ারের মালিক ও সেগুলোর ব্যবস্থাপনা করে।
গ্রুপটি বলছে, তাদের পোর্টফোলিও ১৯ কোটিরও বেশি গ্রাহককে সেবা দেয়।
বাসস-কে দেওয়া এক সাক্ষাৎকারে নিক রিজাল কামিল বলেন, দেশের অর্থনীতিকে পরবর্তী ধাপে এগিয়ে নিতে ডিজিটাল ব্যাংকের অনেক ইতিবাচক ভূমিকা রয়েছে। বিশ্বের বিভিন্ন অর্থনীতি ক্যাশলেস হওয়ার পথে এগিয়ে যাচ্ছে।
বাংলাদেশে এখনো ব্যাপকভাবে নগদ অর্থ ব্যবহার করা হয় বলেও উল্লেখ করেন তিনি।
রিজাল কামিল বলেন, আমরা মনে করি, বাণিজ্য আরও নির্বিঘ্ন হতে পারে। নগদ অর্থের ব্যবহার থেকে সরে আসার অর্থ হবে বাণিজ্যে কম বাধা থাকা।
এক প্রশ্নের জবাবে তিনি বলেন, একটি ডিজিটাল ব্যাংকের কতটা বিনিয়োগ প্রয়োজন হবে, তা নির্ধারণ করা কঠিন। তবে এতে বেশ বড় অঙ্কের বিনিয়োগের প্রয়োজন হয়।
তিনি ‘বিগ ব্যাং’ পদ্ধতির বিপক্ষে মত দিয়ে বলেন, নির্দিষ্ট কিছু ব্যবহারের ক্ষেত্র দিয়ে শুরু করা এবং ডিজিটাল পরিপক্বতা বৃদ্ধির সঙ্গে সঙ্গে ও নতুন নতুন ব্যবহারের ক্ষেত্র তৈরি হওয়ার সঙ্গে সঙ্গে তা সম্প্রসারণ করা ভালো।
এর মধ্যে টেলিকম অপারেটরদের সঙ্গে যুক্ত মোবাইল ওয়ালেটের মতো সেবাও থাকতে পারে বলে উল্লেখ করেন রিজাল কামিল।
তিনি আরও বলেন, এটি সরবরাহনির্ভর না হয়ে চাহিদানির্ভর হওয়া প্রয়োজন।
সরবরাহনির্ভর পরিবেশ অতিরিক্ত ব্যয়ের কারণ হতে পারে বলেও সতর্ক করেন তিনি।
রিজাল কামিল সরকারি-বেসরকারি অংশীদারিত্বের প্রয়োজনীয়তার ওপর গুরুত্বারোপ করে বলেন, সরকার, অংশীজন, মোবাইল অপারেটর ও আর্থিক প্রতিষ্ঠানগুলো একসঙ্গে কাজ করলেই সাফল্যের পথ তৈরি হবে।
বাজারের সম্ভাবনা সম্পর্কে আজিয়াটা বারহাদ গ্রুপের প্রধান নির্বাহী কর্মকর্তা আরও বলেন, বাংলাদেশে প্রায় ১৮ কোটি মানুষ রয়েছে, যাদের ডিজিটাল জ্ঞান এখনো অন্যান্য উদীয়মান বা উন্নত দেশের মতো নয়। ফলে এ দেশের ক্যাশলেস ব্যবস্থার দিকে এগিয়ে যাওয়ার যথেষ্ট সুযোগ রয়েছে।
তিনি বলেন, প্রজন্মগত পরিবর্তনও এ প্রবণতাকে সমর্থন করছে। কারণ তরুণরা প্রচলিত বাণিজ্যিক ব্যাংক ব্যবহারের পরিবর্তে পুরোপুরি ডিজিটাল হতে ও মোবাইলের মাধ্যমে সবকিছু করতে বেশি আগ্রহী।
রিজাল কামিল বলেন, বাংলাদেশে স্মার্টফোনের ব্যবহার ও ৫জি ডিভাইসের ব্যবহার এখনো কম, যা নিজেই সম্ভাবনার ইঙ্গিত দেয়।
তিনি আরও বলেন, চাহিদা রয়েছে এবং এখন টেলিকম অপারেটর ও ফিনটেক প্রতিষ্ঠানগুলোর কাজ হলো এমন সমাধান নিয়ে আসা, যা সাধারণ মানুষ ব্যবহার করতে পারে।
তার মতে, এটি অর্থনীতিতে বহুগুণ প্রভাব ফেলবে।
আরেক প্রশ্নের জবাবে নিক রিজাল কামিল বলেন, টেলিকম এখনো আজিয়াটার ব্যবসার মেরুদণ্ড।
তিনি জানান, গ্রুপটির পাঁচটি টেলিকম ব্যবসা— বাংলাদেশে রবি, শ্রীলঙ্কায় ডায়ালগ, কম্বোডিয়ায় স্মার্ট, মালয়েশিয়ায় সেলকমডিজি ও ইন্দোনেশিয়ায় এক্সএলস্মার্ট মিলে এর পোর্টফোলিও মূল্যের প্রায় ৯০ শতাংশ।
আজিয়াটার ডায়ালগ, রবি ও স্মার্টে নিয়ন্ত্রণকারী অংশীদারিত্ব রয়েছে। অন্যদিকে সেলকমডিজি ও এক্সএলস্মার্ট যৌথভাবে নিয়ন্ত্রিত প্রতিষ্ঠান। গ্রুপটির দক্ষিণ-পূর্ব ও দক্ষিণ এশিয়াজুড়ে কার্যক্রম ও বিনিয়োগ রয়েছে। এর প্রধান বাজারগুলোর মধ্যে রয়েছে— মালয়েশিয়া, ইন্দোনেশিয়া, শ্রীলঙ্কা, বাংলাদেশ, কম্বোডিয়া, পাকিস্তান ও ফিলিপাইন।
বুস্ট হলো গ্রুপটির ফিনটেক ও ডিজিটাল আর্থিক সেবা ব্যবসা। আর মালয়েশিয়ায় আরএইচবি ব্যাংকিং গ্রুপের সঙ্গে অংশীদারিত্বের ভিত্তিতে বুস্ট ব্যাংক পরিচালিত হচ্ছে।
বাংলাদেশের একটি ডিজিটাল ব্যাংকের সঙ্গে এর তুলনা প্রসঙ্গে আজিয়াটার প্রধান নির্বাহী বলেন, আকার, পরিসর ও আর্থিক সেবা খাতের পরিপক্বতার পার্থক্যের কারণে এটি সরাসরি তুলনাযোগ্য নয়।
তিনি বলেন, মালয়েশিয়ার বাজার কিছুটা ছোট হলেও সেখানে ব্যয়ের প্রবণতা ও ওয়ালেটের আকার কিছুটা বড়।
তিনি আরো বলেন, মালয়েশিয়ায় প্রচলিত ব্যাংকগুলো খুবই সুপ্রতিষ্ঠিত। ফলে ডিজিটাল প্রতিষ্ঠানগুলো এখনো বাজারে প্রবেশের জন্য অন্যান্য ব্যবহারের ক্ষেত্র খুঁজছে।
তিনি বলেন, আজিয়াটার টেলিকম কোম্পানিগুলোর জন্য বুস্ট ব্যাংক একটি পরিপূরক ভূমিকা পালন করে।
একই ধরনের অংশীদারিত্বের মডেল অনুসরণ করে স্থানীয় কোনো প্রতিষ্ঠানের সঙ্গে অংশীদারিত্বের মাধ্যমে রবি একটি ক্যাশলেস সমাজ গড়ে তুলতে পারে বলে জানান তিনি।
রবির নিজস্ব পরিকল্পনা সম্পর্কে নিক রিজাল কামিল জানান, সম্প্রতি তারা জেনেছেন যে প্রতিষ্ঠানটি একটি ডিজিটাল ব্যাংকের লাইসেন্স পেয়েছে। তবে এর আনুষ্ঠানিক নিশ্চয়তা এখনো পাওয়া যায়নি।
তিনি বলেন, আবেদন প্রক্রিয়ার সময় কিছু বিকল্প বিবেচনা করা হলেও তারা এখনো বিস্তারিত পরিকল্পনা নিয়ে কাজ করেনি।
রিজাল কামিল বলেন, আনুষ্ঠানিক নিশ্চয়তা পাওয়ার পর রবি সামনে এগিয়ে যাওয়ার পথ সম্পর্কে আরো স্পষ্ট ধারণা পাবে, যার মধ্যে সম্ভাব্য অংশীদারিত্বও থাকবে।
তিনি আরও বলেন, ফিনটেক বা অন্যান্য প্রযুক্তি খাতের তুলনায় টেলিকমের প্রবৃদ্ধি ততটা আকর্ষণীয় নয়। তবে গ্রুপটি বেপরোয়াভাবে ব্যয় করতে চায় না।
রিজাল কামিল বলেন, বিনিয়োগ অবশ্যই মূল ব্যবসার সঙ্গে সংলগ্ন হতে হবে।
পরিস্থিতি অনুকূলে থাকলে ও সঠিক পরিচালন মডেল পাওয়া গেলে ফিনটেক একটি ভালো পরবর্তী পদক্ষেপ হতে পারে বলেও জানান তিনি।
প্রচলিত টেলিকমের বাইরে আজিয়াটা বুস্ট, এডিএ এবং অ্যাক্সোনেক্ট নিয়ে একটি প্রযুক্তি পোর্টফোলিও গড়ে তুলেছে। এডিএ ডেটা অ্যানালিটিকস ও কৃত্রিম বুদ্ধিমত্তা নিয়ে কাজ করে। অন্যদিকে অ্যাক্সোনেক্ট সফটওয়্যার ও ডিজিটাল সমাধান সরবরাহ করে।
গ্রুপটির অবকাঠামো পোর্টফোলিওতে ইন্দোনেশিয়ার লিংকনেটও রয়েছে, যা পাইকারি ফাইবার ও ফাইবার-টু-দ্য-হোম সংযোগ নিয়ে কাজ করে।
গ্রুপটি ‘আজিয়াটা২৮: অ্যাডভান্সিং এশিয়া’ কৌশলের আওতায় পোর্টফোলিও অপ্টিমাইজেশন, সুশৃঙ্খল মূলধন বরাদ্দ, কৃত্রিম বুদ্ধিমত্তাচালিত কার্যক্রমের দক্ষতা ও আরও শক্তিশালী রিটার্নের ওপর গুরুত্ব দিচ্ছে। একই সঙ্গে তারা সংযোগনির্ভর টেলিকম গ্রুপ থেকে ক্রমবর্ধমান প্রযুক্তিনির্ভর ব্যবসায় রূপান্তরিত হচ্ছে।
তিনি বলেন, টেলিকম এখনো আমাদের মূল জীবিকা। এটিই এখনো আমাদের ডিএনএ।
তিনি বলেন, যেকোনো নতুন ব্যবসার গ্রাহক প্রয়োজন। কোনো ডিজিটাল ব্যাংক রবির বিদ্যমান প্রায় ৬ কোটি গ্রাহককে কাজে লাগাতে পারে, যা ক্যাশলেস সমাজ গড়ে তোলা সহজ করবে।
টেলিকমের সঙ্গে সম্পর্কহীন কোনো প্রযুক্তি ব্যবসায় বিনিয়োগ অর্থের অপচয় হবে বলেও তিনি মন্তব্য করেন।
এ কারণে আজিয়াটা প্রযুক্তির যেসব খাতে প্রবেশ করবে, সেগুলোর বিষয়ে তারা খুবই বাছাই করে সিদ্ধান্ত নেন বলেও জানান তিনি।